
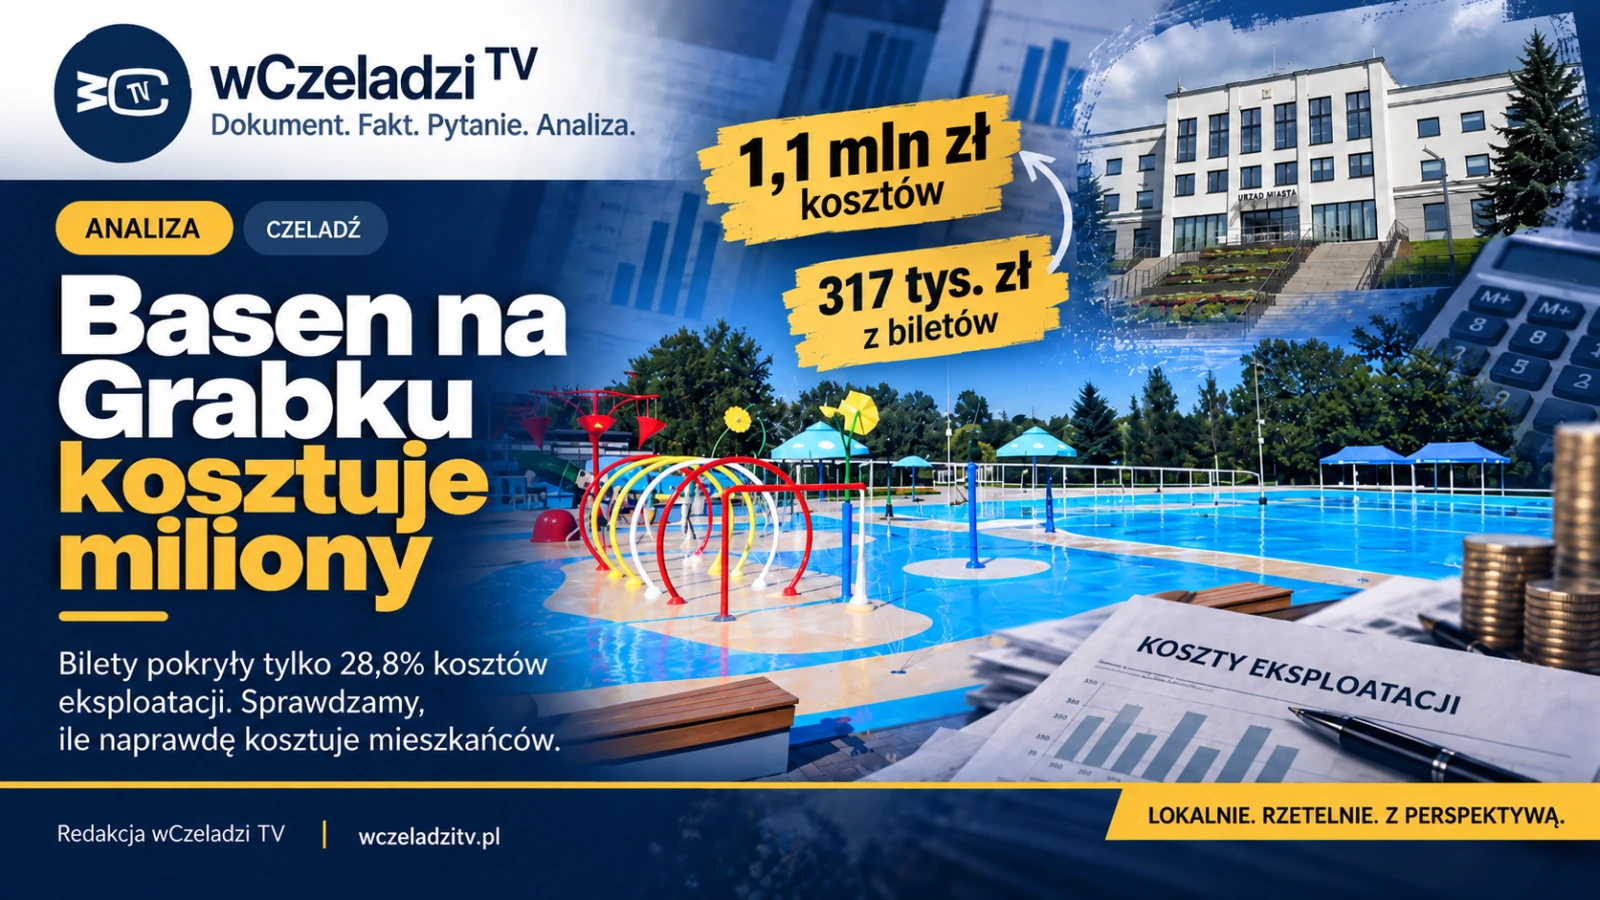
Ponad 1,1 mln zł kosztów eksploatacji bez amortyzacji, niespełna 318 tys. zł przychodów z biletów i ponad 784 tys. zł różnicy. Tak wygląda rozliczenie basenu na Grabku za 2025 rok przedstawione w opracowaniu Czeladzkich Wodociągów. Osobno wykazano niemal 883 tys. zł spłat kredytu i pożyczki wraz z odsetkami. Wyjaśniamy, co oznaczają te liczby, za co płacono i czego z tego zestawienia jeszcze nie wiadomo.
Cena biletu to tylko część rachunku za funkcjonowanie basenu. Żeby zobaczyć resztę, trzeba oddzielić koszty utrzymania obiektu, księgowe zużycie jego majątku i spłacanie wcześniejszego finansowania. W analizowanym dokumencie te kategorie przedstawiono osobno. Tak samo pokazujemy je w naszym artykule.
Podstawą analizy jest opracowanie Czeladzkich Wodociągów dotyczące dochodów i wydatków miejskiego basenu na Grabku za 2025 rok i pierwsze półrocze 2026 roku, przygotowane dla Komisji Finansowo-Budżetowej. Przychody i koszty przedstawiono w nim w ujęciu netto. Procenty i przeliczenia w poniższych tabelach są obliczeniami redakcji na podstawie podanych kwot.
Rok 2025: z każdych 100 zł kosztów bilety pokrywały 28,81 zł
Najpierw podstawowy rachunek, jeszcze bez amortyzacji i bez spłat kredytu oraz pożyczki.
| Pozycja za 2025 rok | Kwota |
|---|---|
| Przychody ze sprzedaży biletów | 317 332,21 zł |
| Koszty eksploatacji bez amortyzacji | 1 101 362,74 zł |
| Niedobór: koszty bez amortyzacji minus przychody biletowe | 784 030,53 zł |
| Amortyzacja | 307 682,87 zł |
| Koszty eksploatacji łącznie z amortyzacją | 1 409 045,61 zł |
| Ujemny wynik eksploatacyjny po amortyzacji | −1 091 713,40 zł |
Źródło: S1, opracowanie przeanalizowane przez redakcję. Przeliczenia opisano w tekście.
Kwoty pochodzą z zestawienia za 2025 rok. Różnica między kosztami bez amortyzacji a przychodami biletowymi została w nim obliczona prawidłowo.
Na każde 100 zł kosztów eksploatacji bez amortyzacji przypadało 28,81 zł przychodów z biletów. Pozostałe 71,19 zł nie miało pokrycia w sprzedaży wejściówek. Inaczej: na każdą złotówkę przychodu biletowego przypadało około 3,47 zł takich kosztów. To przeliczenia kosztów i przychodów, nie ustalenie wysokości faktycznie wypłaconej dopłaty.
Amortyzacja wymaga osobnego wyjaśnienia. Jest księgowym rozłożeniem wartości majątku w czasie, odzwierciedlającym jego zużywanie się. Nie oznacza, że dodatkowe 307,7 tys. zł wypłynęło w 2025 roku z rachunku bankowego. Po jej uwzględnieniu wynik eksploatacyjny jest jednak odpowiednio niższy. Samo opracowanie zwraca na to uwagę.
Za co płacono? Koszty rozpisane na kategorie
Największą pozycją w 2025 roku były usługi obce, następnie wynagrodzenia z narzutami oraz podatki i opłaty. Poniżej pokazujemy pełny podział kosztów eksploatacji bez amortyzacji. Dla kompletności zamieszczamy również dane za pierwsze półrocze 2026 roku. To nie są równorzędne okresy porównawcze: obok całego roku stoi sześć miesięcy, obejmujących dopiero początek sezonu kąpielowego.
Uwaga: pełny 2025 rok i I półrocze 2026 roku nie są równorzędnymi okresami porównawczymi.
Na telefonie przesuń tabelę w poziomie, aby zobaczyć oba okresy.
| Rodzaj kosztu | Cały 2025 rok | I półrocze 2026 roku |
|---|---|---|
| Usługi obce | 297 072,78 zł | 39 475,43 zł |
| Wynagrodzenia i narzuty | 254 817,07 zł | 73 536,75 zł |
| Podatki i opłaty | 194 499,11 zł | 101 379,48 zł |
| Pozostałe koszty | 158 174,35 zł | 54 844,62 zł |
| Energia | 157 502,12 zł | 41 319,10 zł |
| Materiały | 36 571,71 zł | 8 289,39 zł |
| Ubezpieczenia | 2 725,60 zł | 1 320,36 zł |
| Razem bez amortyzacji | 1 101 362,74 zł | 320 165,13 zł |
Źródło: S1, opracowanie przeanalizowane przez redakcję. Przeliczenia opisano w tekście.
Obie sumy odpowiadają sumom pozycji w tabelach źródłowych. W 2025 roku usługi obce stanowiły 26,97%, wynagrodzenia i narzuty 23,14%, a podatki i opłaty 17,66% kosztów eksploatacji bez amortyzacji.
Przy wynagrodzeniach nie chodzi o pensje „na rękę”. W opracowaniu jest to zbiorcza pozycja wynagrodzeń wraz z narzutami. Z samej tabeli nie odczytamy liczby etatów, zakresu obowiązków ani czasu pracy przypisanego do basenu. Podobnie nazwa „energia” nie pozwala ustalić zużycia poszczególnych mediów i ich cen jednostkowych.
Osobnego rozpisania wymagają też podatki i opłaty. Bez ich szczegółowego podziału nie wiadomo, jaka część tej pozycji stanowiła wpływ do budżetu samej Czeladzi. Taki podział jest potrzebny, aby przy ocenie obciążenia miasta uwzględnić również ewentualne przepływy między spółką a gminą, a nie tylko koszty po stronie operatora.
Jak ten rachunek wygląda w przeliczeniu na frekwencję?
W rubryce dotyczącej frekwencji za sezon 2025 podano 18 255 osób. Podzielenie rocznych kwot przez tę wartość pozwala pokazać skalę kosztów w bardziej przystępny sposób. Nie rozstrzyga jednak, czy statystykę prowadzono jako liczbę osobowych wejść, czy według innej metody. Opracowanie nie wyjaśnia tego dostatecznie dla 2025 roku.
| Co dzielimy przez wykazaną frekwencję 18 255? | Wynik przeliczenia |
|---|---|
| Przychody z biletów | 17,38 zł |
| Koszty eksploatacji bez amortyzacji | 60,33 zł |
| Niedobór eksploatacyjny bez amortyzacji | 42,95 zł |
| Koszty eksploatacji wraz z amortyzacją | 77,19 zł |
Źródło: S1, opracowanie przeanalizowane przez redakcję. Przeliczenia opisano w tekście.
To obliczenia redakcji na podstawie danych o kosztach, przychodach i frekwencji. Nie jest to cennik ani potwierdzona dopłata miasta do konkretnego wejścia. Nie są to również kwoty przypadające na każdego mieszkańca Czeladzi.
Te przeliczenia pokazują natomiast różnicę między przychodem biletowym a kosztem utrzymywania obiektu przy frekwencji wykazanej w zestawieniu. Nie oznaczają, że cenę biletu należałoby podnieść do poziomu kosztu. Ocena cen wymagałaby również uwzględnienia dostępności basenu i wpływu podwyżki na liczbę odwiedzających.
Ratownicy, sprzątanie, ochrona. Co mieści się w usługach obcych?
Pozycja „usługi obce” oznacza w tym rozliczeniu niemal 297,1 tys. zł kosztów za 2025 rok. W opisie pod tabelą wymieniono przykładowe składniki tej kategorii.
| Składnik usług obcych za 2025 rok | Kwota |
|---|---|
| Ratownicy | 118 650,00 zł |
| Sprzątanie | 83 720,00 zł |
| Ochrona | 15 725,57 zł |
| Prowizje i koszty bankowe | 7 614,45 zł |
| Pozostała część usług obcych, nierozpisana w opisie | 71 362,76 zł |
| Łącznie usługi obce | 297 072,78 zł |
Źródło: S1, opracowanie przeanalizowane przez redakcję. Przeliczenia opisano w tekście.
Kwota 71 362,76 zł jest obliczeniem redakcji: to różnica między całą pozycją usług obcych a czterema składnikami wymienionymi w opracowaniu. Autor używa sformułowania „m.in.”, więc nie przedstawia tego wyliczenia jako kompletnego wykazu usług.
Oprócz tej nierozpisanej części usług istnieje odrębna kategoria 158 174,35 zł pozostałych kosztów. Łącznie daje to 229 537,11 zł, czyli 20,84% kosztów eksploatacji bez amortyzacji, których szczegółowych składników nie poznajemy z tego skrótowego opracowania. Nie są to dodatkowe koszty ponad wykazane 1,1 mln zł, lecz część tej sumy.
Nie oznacza to, że 229,5 tys. zł wydano bez faktur albo że pieniądze zniknęły. Oznacza, że do oceny tych kosztów potrzebne jest dokładniejsze zestawienie.
Warto również przyjrzeć się organizacji obsługi. Wynagrodzenia i narzuty, razem z usługami ratowniczymi, sprzątaniem i ochroną, dają 472 912,64 zł, czyli 42,94% kosztów bez amortyzacji. Nie jest to wyłącznie fundusz płac: ceny usług mogą zawierać także inne składniki. Taki rachunek uzasadnia pytanie o podział obowiązków między pracowników spółki i wykonawców zewnętrznych, ale sam nie dowodzi dublowania zadań ani zawyżenia cen.
Osobny rachunek: kredyt, pożyczka i odsetki
Utrzymanie obiektu to jedna część rozliczenia. Druga dotyczy spłacania finansowania, które opracowanie pokazuje odrębnie od kosztów eksploatacji.
Uwaga: pełny 2025 rok i I półrocze 2026 roku nie są równorzędnymi okresami porównawczymi.
Na telefonie przesuń tabelę w poziomie, aby zobaczyć oba okresy.
| Spłaty finansowania | Cały 2025 rok | I półrocze 2026 roku |
|---|---|---|
| Raty kapitałowe kredytu i pożyczki | 815 974,92 zł | 407 987,46 zł |
| Odsetki | 66 743,63 zł | 23 324,21 zł |
| Łącznie | 882 718,55 zł | 431 311,67 zł |
Źródło: S1, opracowanie przeanalizowane przez redakcję. Przeliczenia opisano w tekście.
Dane pokazują spłaty za wskazane okresy, a nie wysokość całego zadłużenia pozostającego do uregulowania. Nie pozwalają też samodzielnie ocenić warunków finansowania bez umów i harmonogramów.
Dla pokazania skali można zsumować dwie odrębne wielkości za 2025 rok:
784 030,53 zł niedoboru eksploatacyjnego bez amortyzacji + 882 718,55 zł spłat kapitału i odsetek = 1 666 749,08 zł. To obliczenie na podstawie podziału przyjętego w opracowaniu.
Nie jest to jednak „strata basenu wynosząca 1,67 mln zł” ani potwierdzona suma przelewów z miejskiego budżetu. Jest to pomocnicza suma niedoboru obliczonego z kosztów i przychodów oraz odrębnie wykazanych spłat finansowania. Nie zastępuje pełnego rachunku przepływów pieniężnych. Nie doliczamy do niej ponownie amortyzacji.
Skąd środki na pokrycie różnicy?
Opracowanie opisuje finansowanie przez miasto zarówno deficytu działalności powierzonej, jak i obsługi zobowiązań oraz wydatków inwestycyjnych. Za 2025 rok wskazuje wystawienie noty dotyczącej rekompensaty. W części finansowej przedstawia środki miejskie łącznie z saldem z poprzedniego roku.
To istotne rozróżnienie: wystawienie noty nie potwierdza jeszcze jej zapłaty, a kwota obejmująca saldo wcześniejszego roku nie jest tożsama z nowymi przelewami. Aby odpowiedzieć dokładnie, ile pieniędzy miasto przekazało w samym 2025 roku, trzeba zestawić rozliczenie rekompensaty z faktycznymi wpłatami i saldami. Sam analizowany materiał nie daje pełnego potwierdzenia tych przepływów.
Pierwsze półrocze 2026: sześć miesięcy kosztów, przychody z końcówki czerwca
Dane za 2026 rok wymagają szczególnej ostrożności. Według opracowania basen rozpoczął sezon 20 czerwca. W pierwszym półroczu ujęto więc koszty od stycznia do czerwca, ale sprzedaż biletów dotyczy końcówki czerwca. To nie jest wynik całego sezonu 2026.
| Pozycja za I półrocze 2026 roku | Wartość |
|---|---|
| Przychody z biletów | 88 846,02 zł |
| Koszty eksploatacji bez amortyzacji | 320 165,13 zł |
| Niedobór bez amortyzacji | 231 319,11 zł |
| Amortyzacja | 172 687,38 zł |
| Koszty eksploatacji wraz z amortyzacją | 492 852,51 zł |
| Ujemny wynik eksploatacyjny po amortyzacji | −404 006,49 zł |
| Pokrycie kosztów bez amortyzacji przychodami z biletów | 27,75% |
| Frekwencja podana w opracowaniu | 5 612 osób |
Źródło: S1, opracowanie przeanalizowane przez redakcję. Przeliczenia opisano w tekście.
Kwoty i frekwencja pochodzą z opracowania; wskaźnik procentowy obliczyliśmy z podanych kwot i zaokrągliliśmy do dwóch miejsc po przecinku.
Nie można z tego zestawienia wyciągać wniosku, że frekwencja za cały 2026 rok spadła w stosunku do 2025 roku. Nie można też uznać niższej kwoty półrocznego niedoboru za dowód poprawy efektywności. Sam dokument ostrzega, że część kosztów ponoszona jest przez cały rok, a przychody skupiają się w miesiącach otwarcia. Dodatkowo dla 2026 roku opisano przeliczanie biletu rodzinnego 2+1 na trzy osoby; dla porównań trzeba potwierdzić jednolitą metodę liczenia frekwencji.
Na oficjalnej stronie basenu opublikowano już komunikat o zakończeniu sezonu 2026. Dlatego kolejnym potrzebnym elementem jest podsumowanie całego sezonu: przychodów, frekwencji i dostępnych danych o kosztach. Nie zastąpi ono późniejszego rozliczenia całego roku, ale da znacznie pełniejszy obraz niż stan na koniec czerwca. Oficjalny komunikat operatora.
Gastronomia: dodatni wynik w czerwcu, osobno nakład na uruchomienie
W 2026 roku spółka przejęła prowadzenie punktu gastronomicznego na terenie basenu. Opracowanie podaje jego przychody, koszty i wynik za czerwiec, a także wydatki na rozpoczęcie działalności.
| Punkt gastronomiczny | Kwota |
|---|---|
| Przychody netto ze sprzedaży w czerwcu | 31 810,54 zł |
| Koszty eksploatacyjne w czerwcu | 28 998,00 zł |
| Dodatni wynik eksploatacyjny czerwca | 2 812,54 zł |
| Osobno: kontener z wyposażeniem | 40 000,00 zł |
| Osobno: kasa fiskalna | 1 400,00 zł |
| Razem wydatki na uruchomienie punktu | 41 400,00 zł |
Źródło: S1, opracowanie przeanalizowane przez redakcję. Przeliczenia opisano w tekście.
Dane pochodzą z części opracowania poświęconej gastronomii. Miesięczny wynik i nakład na uruchomienie są tu odrębnymi kategoriami.
Czerwcowy wynik jest dodatni, ale nie dowodzi, że nakład na uruchomienie punktu już się zwrócił. Z kolei samo odjęcie całych 41 400 zł od wyniku jednego miesiąca nie byłoby miarodajną oceną opłacalności przedsięwzięcia. Potrzebne są wyniki całego sezonu oraz porównanie z wcześniejszym sposobem prowadzenia gastronomii.
Deficyt nie przesądza o niegospodarności. Nie kończy też pytań
Z tego zestawienia nie wynika, że zapłacono za niewykonaną usługę, przepłacono konkretny zakup albo dwukrotnie rozliczono ten sam zakres prac. Wynika natomiast, że przychody biletowe pokrywały tylko część kosztów i że nie wszystkie pozycje zostały szczegółowo objaśnione. To wystarcza do postawienia konkretnych pytań, ale nie do ogłoszenia nadużycia.
Pierwsze pytanie dotyczy kosztów: co dokładnie składa się na pozostałe koszty i nierozpisaną część usług obcych oraz według jakich zasad przypisywano do basenu koszty wspólne spółki?
Drugie dotyczy organizacji pracy: ilu pracowników i w jakim wymiarze obsługiwało obiekt, za jakie zadania odpowiadali, a jakie czynności kupowano od wykonawców zewnętrznych?
Trzecie dotyczy nadzoru: w jaki sposób miasto sprawdza zasadność kosztów przyjmowanych do rekompensaty, jak rozlicza rzeczywiste przelewy i czy porównuje wykonanie z planem oraz z kosztami podobnych obiektów?
Do oceny gospodarności nie wystarczy podać dużej sumy. Trzeba ustalić, czy za określone pieniądze uzyskano uzasadniony efekt, czy istniały racjonalne możliwości ograniczenia kosztów oraz czy nie oznaczałyby one pogorszenia bezpieczeństwa i dostępności basenu.
Nie stawiamy tezy, że basen powinien utrzymywać się wyłącznie z biletów. Stawiamy pytanie, czy mieszkańcy otrzymują pełne, zrozumiałe rozliczenie usługi, do której dokłada miasto.
Przedstawione dane pozwalają zobaczyć skalę kosztów. Pełna ocena sposobu wydawania pieniędzy wymaga jeszcze umów, szczegółowych rozliczeń i dokumentów potwierdzających nadzór.
Metodyka: kwoty przepisano z analizowanego opracowania Czeladzkich Wodociągów. Obliczenia wykonano na pełnych wartościach, a wskaźniki i przeliczenia zaokrąglono na końcu. Rozróżniamy koszty, amortyzację, wynik eksploatacyjny, spłaty zadłużenia i nakłady na uruchomienie gastronomii. Przeliczenia przez frekwencję nie potwierdzają metodologii jej ewidencjonowania. Artykuł jest analizą zestawienia, a nie audytem ksiąg i dokumentów źródłowych.
Źródła i zakres weryfikacji
S1. Opracowanie Czeladzkich Wodociągów dotyczące dochodów i wydatków basenu na Grabku za 2025 rok i pierwsze półrocze 2026 roku, przeanalizowane przez redakcję. Kwoty przedstawiamy według tego materiału; nie zastępuje on audytu ksiąg i umów.
S2. Oficjalna strona Basenu Grabek: „Sezon basenowy 2026 dobiegł końca!”, dostęp: 16 września 2026 r. Komunikat potwierdza zakończenie sezonu, nie kwoty finansowe.


Komentarze
Nie ma jeszcze komentarzy pod tym artykułem.